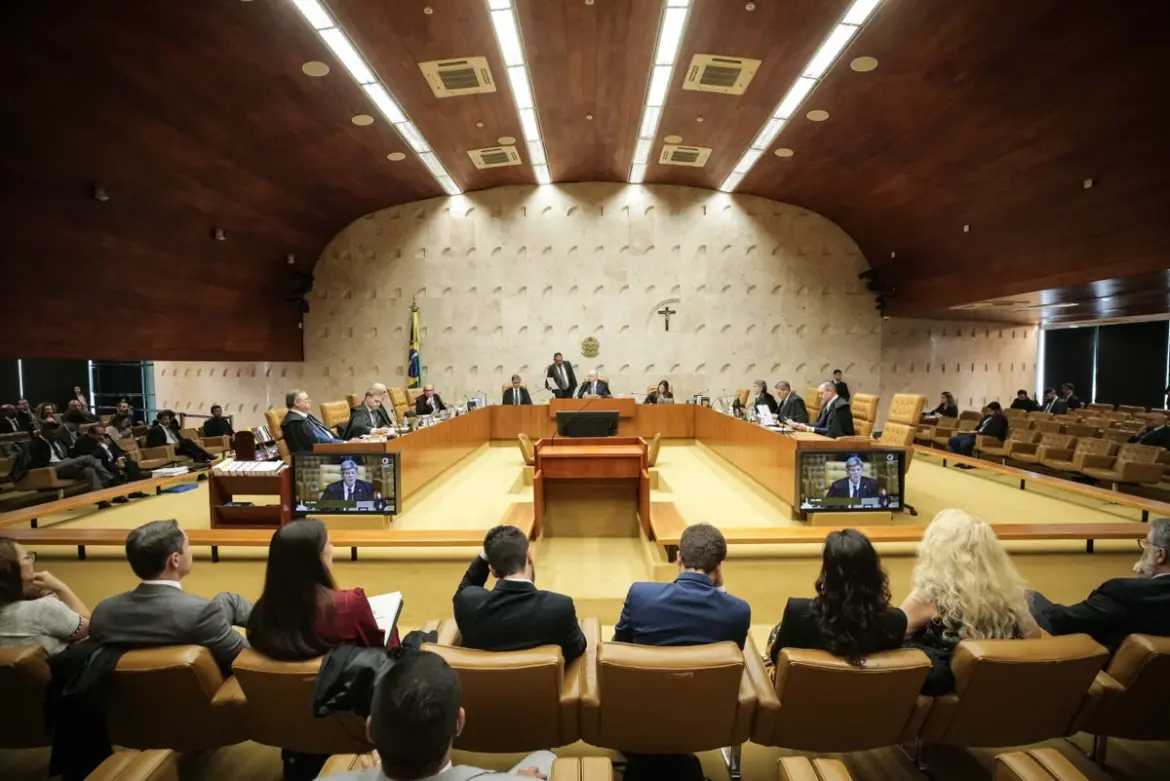
O Supremo Tribunal Federal (STF) declarou inconstitucional, nesta quinta-feira (24), a norma do Estado de São Paulo que estabelecia prazo para o fim da isenção de ICMS nas operações com mercadorias destinadas às Áreas de Livre Comércio da região Norte. A decisão alcança diretamente o Acre e encerra uma disputa iniciada após o governo paulista limitar unilateralmente a aplicação do benefício fiscal.
O julgamento envolveu quatro Ações Diretas de Inconstitucionalidade (ADIs) apresentadas por Rondônia, Acre, Amapá e Roraima. No caso acreano, trata-se da ADI 7830, apresentada pelo governo do Estado contra a regra paulista.
A decisão foi tomada por maioria de seis votos a três. A relatora, ministra Cármen Lúcia, foi acompanhada por Flávio Dino, Cristiano Zanin, Alexandre de Moraes, Dias Toffoli e Edson Fachin. Ficaram vencidos Luiz Fux, que apresentou a primeira divergência, além de Kassio Nunes Marques e André Mendonça.
No julgamento, o STF declarou inconstitucional o parágrafo 5º do artigo 5º do Anexo 1 do Decreto paulista nº 45.490/2000, na redação dada pelo Decreto nº 67.383/2022, que havia estabelecido a limitação questionada pelos estados da região Norte.
A discussão tem origem no Convênio ICMS 52/1992, firmado no âmbito do Conselho Nacional de Política Fazendária (Confaz), que estabeleceu a isenção nas operações destinadas às Áreas de Livre Comércio.
Como começou a disputa
A controvérsia surgiu quando São Paulo passou a limitar a aplicação do benefício fiscal e estabeleceu 31 de dezembro de 2024 como prazo para sua vigência.
A medida atingiu operações destinadas às Áreas de Livre Comércio de diferentes estados da região Norte. No Acre, o benefício alcança operações relacionadas a Brasileia, Epitaciolândia e Cruzeiro do Sul.
O governo acreano sustentou no STF que São Paulo não poderia modificar sozinho uma regra estabelecida no âmbito do Confaz. A argumentação foi de que a alteração exigiria a observância das normas constitucionais e da legislação complementar que disciplinam os benefícios fiscais de ICMS.
A ação do Acre foi apresentada pelo então governador Gladson Cameli e distribuída à ministra Cármen Lúcia, que também ficou responsável pelas ações propostas pelos demais estados.
Cármen Lúcia: Estado não pode revogar benefício sozinho
Em seu voto, Cármen Lúcia rejeitou a alegação de São Paulo de que a edição de uma nova norma teria feito a discussão perder o objeto.
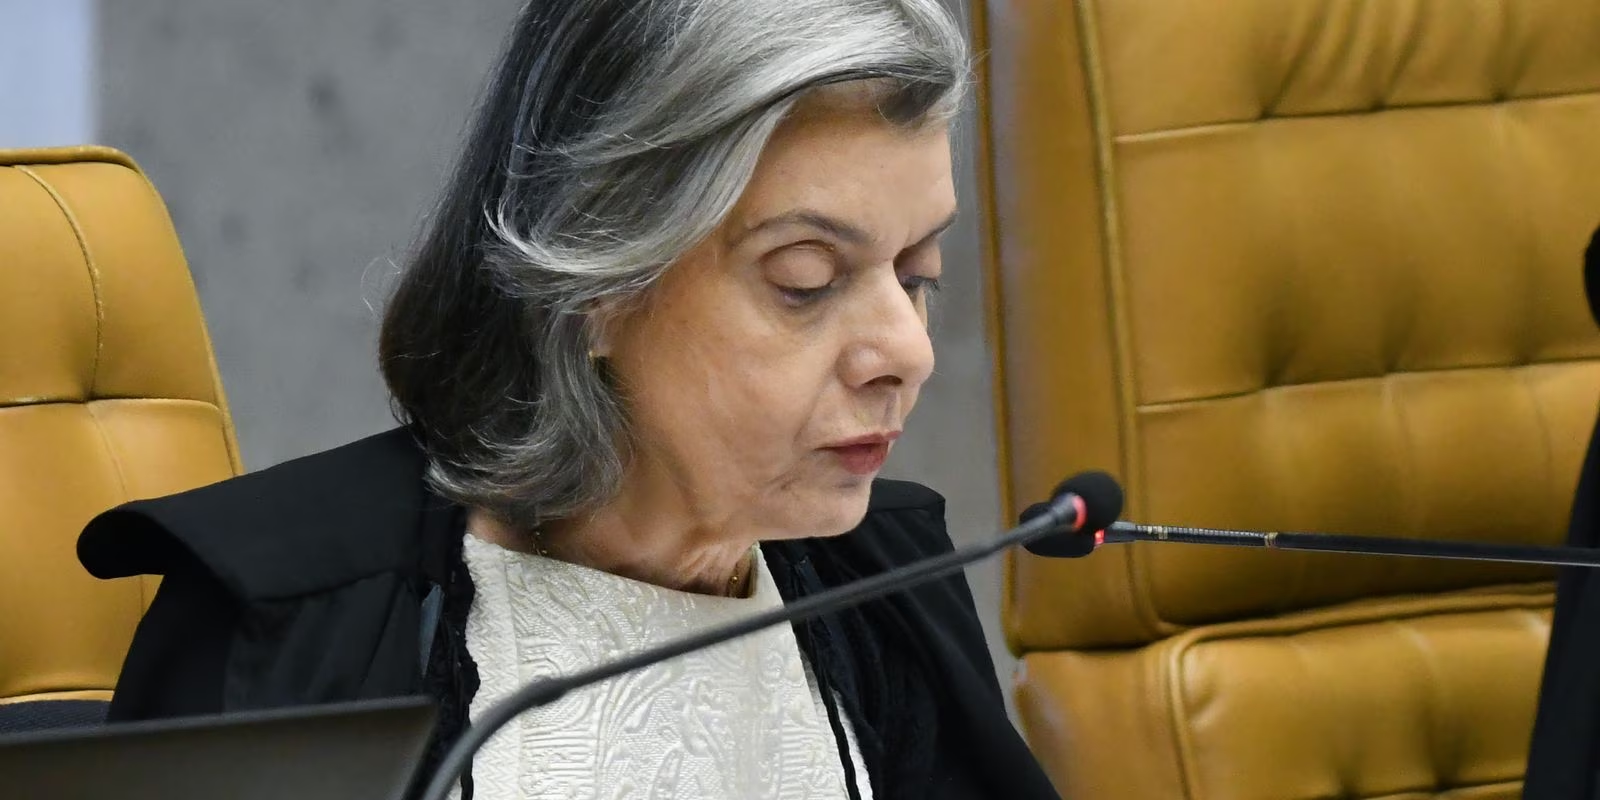
Ministra foi relatora da ação/Foto: Reprodução
A ministra destacou que o decreto paulista de 2026 havia restabelecido temporariamente a isenção, mas que isso não eliminava a questão central analisada pelo STF: a possibilidade de um Estado, unilateralmente, estabelecer prazo para uma isenção concedida no âmbito do Confaz.
No mérito, a relatora afirmou que os convênios do Confaz possuem natureza autorizativa para a concessão dos benefícios. Segundo ela, os estados podem decidir se incorporam ou não determinado incentivo ao próprio ordenamento. Uma vez incorporado, porém, a alteração ou a revogação deve respeitar as regras constitucionais e legais.
Cármen Lúcia destacou que a isenção discutida no processo foi estabelecida pelo Convênio ICMS 52/1992, aprovado de forma unânime no Confaz e sem previsão de prazo para seu encerramento.
“Essa isenção de ICMS tinha sido firmada pelo Convênio 52/92 e aprovada de forma unânime pelo Confaz, sem que fosse estabelecido o prazo para o fim de sua validade”, afirmou a ministra.
Segundo ela, a retirada unilateral do benefício não estaria de acordo com as regras previstas na Constituição e na Lei Complementar 24/1975.
A relatora também rejeitou o argumento de São Paulo de que o Convênio ICMS 42/2016 autorizaria a medida. Para Cármen Lúcia, o instrumento permitiu a redução de benefícios fiscais, mas não autorizou a revogação unilateral.
“É inconstitucional ato unilateral de Estado federado que revogue total ou parcialmente benefícios ou isenções concedidos relativos ao ICMS sem o estrito cumprimento dos princípios constitucionais e das regras fixadas em lei complementar”, afirmou.
Ao fundamentar seu voto, a ministra também chamou atenção para os efeitos federativos da decisão. Na sua compreensão, permitir que um estado altere sozinho uma política tributária pactuada entre diferentes unidades da Federação poderia comprometer o equilíbrio da relação entre os estados.
Procurador do Acre defendeu benefício no plenário
O Acre também participou diretamente da discussão no plenário. O procurador-geral do Estado, João Paulo Aguiar, fez sustentação oral em defesa da manutenção da isenção e argumentou que São Paulo não poderia estabelecer unilateralmente uma data para encerrar o benefício.

Procurador defendeu os interesses do Acre no julgamento/Foto: Reprodução
Aguiar sustentou que a isenção decorre do Convênio ICMS 52/1992 e que o acordo não estabeleceu prazo final para sua validade.
“O Estado de São Paulo estabeleceu unilateralmente uma limitação temporal para a fruição da isenção que não possui qualquer respaldo em decisão do Confaz”, afirmou.
O procurador também rebateu a tentativa de São Paulo de considerar a ação prejudicada em razão da edição de um novo decreto.
Segundo Aguiar, houve apenas uma mudança no prazo de vigência da regra, sem alteração da controvérsia de fundo.
“Existia um decreto, foi alterado só o prazo de validade e com isso pretendeu São Paulo dar perda de objeto à presente ação”, disse.
Na sustentação, o procurador afirmou ainda que a autonomia tributária de São Paulo não permitiria a revogação unilateral de um benefício incorporado a partir de um convênio interestadual.
“A discricionariedade do Estado de São Paulo era no momento de ingressar ao convênio. A partir do momento que ela ingressa no convênio, ela tem que se amoldar às regras ali estabelecidas”, afirmou.
Para o representante do Acre, admitir a possibilidade de revogação unilateral poderia comprometer o próprio sistema de cooperação tributária entre os estados.
“Admitir o contrário seria o mesmo que esvaziar a reserva de lei complementar prevista no artigo 155 da Carta Magna e da Lei Complementar 24 de 1975”, disse.
Ao concluir a sustentação, Aguiar pediu que o STF reconhecesse a inconstitucionalidade da regra paulista e reafirmasse que um estado não pode revogar unilateralmente benefícios de ICMS concedidos sem observar as regras estabelecidas na Constituição e na legislação complementar.
Fachin acompanha relatora e proclama resultado
Último a votar, o presidente do STF, ministro Edson Fachin, acompanhou integralmente o voto de Cármen Lúcia.
Fachin destacou que a discussão também deveria ser analisada sob a perspectiva do papel dos convênios interestaduais na redução das desigualdades regionais.
Ao justificar seu voto, o presidente do Supremo citou precedente do próprio tribunal e afirmou que a questão deveria considerar o regime jurídico das isenções interestaduais e a finalidade das Áreas de Livre Comércio.
“E especialmente porque se destinam, e sua excelência relatora bem indicou nessa direção, à correção de assimetrias socioeconômicas em regiões do país”, afirmou.
Fachin também ressaltou que as Áreas de Livre Comércio estão inseridas em uma política voltada a regiões consideradas periféricas em relação aos grandes centros econômicos.
“E esse é um compromisso normativo com regiões que são consideradas geograficamente periféricas em relação aos grandes centros, e por isso as áreas de livre comércio”, disse.
Ao final, o ministro declarou que acompanhava integralmente o voto da relatora e anunciou que já havia maioria formada para o julgamento.
“Com o meu voto somam-se seis votos com o da relatora e três votos vencidos”, afirmou.
Em seguida, Fachin fez a proclamação oficial do resultado das quatro ações. O STF decidiu, por maioria, converter a apreciação das medidas cautelares em julgamento de mérito, superar as preliminares e julgar parcialmente prejudicadas as ações apenas em relação ao período de 29 de dezembro de 2025 a 30 de setembro de 2026, quando o benefício fiscal havia sido restabelecido pelo Decreto paulista nº 70.348/2026.
Fora desse intervalo, o tribunal julgou procedentes as ações para declarar inconstitucional o dispositivo do decreto paulista que havia limitado o benefício.
O ministro também anunciou a tese fixada pelo Supremo:
“É inconstitucional o ato unilateral de Estado federado que revogue total ou parcialmente benefícios e isenções concedidos relativos a ICMS sem o estrito cumprimento dos princípios constitucionais e das regras fixadas em lei complementar.”
Antes de encerrar, Fachin comentou o fato de o julgamento ter sido concluído ainda nesta quinta-feira, embora inicialmente previsse levar a análise para a semana seguinte.
“Às vezes em que o meu otimismo de conclusão é suplantado pelo realismo, hoje foi a hipótese contrária. De modo que o realismo foi suplantado pelo otimismo, e nós concluímos estes julgamentos”, afirmou.
A decisão do STF estabelece, assim, um entendimento sobre os limites para a atuação isolada de um estado na alteração de benefícios de ICMS concedidos no âmbito de acordos interestaduais. Para o Acre, o julgamento representa a vitória da tese apresentada pelo governo estadual na ADI 7830 contra a limitação imposta por São Paulo às operações destinadas às Áreas de Livre Comércio.